Calculadora de reajuste de plano de saúde
Seu plano de saúde subiu mais do que deveria?
Em 2 minutos, descubra quanto você estaria pagando se os reajustes tivessem seguido o teto da ANS.
Quanto você deveria estar pagando?
Planos empresariais só com a família, planos pelo MEI e por adesão não seguem o limite de reajuste da ANS. A calculadora compara, ano a ano, o que você paga com o que pagaria pelo teto.
- O valor da sua mensalidade pelo teto da ANS
- Quanto você pode ter pago acima nos últimos 3 anos
- Mudanças de faixa etária já consideradas na conta
Tenha em mãos um boleto antigo, o boleto atual e a data de nascimento de quem está no plano.
Comece pelo seu contato
Para enviarmos o resultado e retornarmos se você quiser entender o seu contrato.
Por que o seu reajuste veio tão alto
A ANS limita o reajuste dos planos individuais e familiares. Nos planos coletivos, quem define o percentual é a operadora.
Muita gente entrou num plano coletivo sem perceber: pelo CNPJ da empresa, pelo MEI ou por meio de uma associação. Na prática, o contrato tem só a família. É o chamado falso coletivo, e a diferença aparece ano após ano no boleto.
Ver quanto isso dá no meu planoSeu plano pode ser um falso coletivo
Se você reconhece um destes sinais, vale fazer a conta.
Plano empresarial só com a família
O contrato está no CNPJ de uma empresa, mas os únicos beneficiários são você e seus familiares.
Plano de saúde pelo MEI
O plano foi oferecido pelo MEI porque "sai mais barato", sem nenhum funcionário no contrato.
Adesão por associação ou sindicato
Para contratar, você precisou se filiar a uma entidade com a qual não tem outra ligação.
Reajuste acima do teto, sem explicação
O aumento veio muito acima do índice da ANS e ninguém mostrou como ele foi calculado.
Esses sinais, sozinhos, não significam que o contrato é irregular. Cada contrato precisa ser analisado individualmente.
Entenda o seu plano de saúde
Textos curtos e sem juridiquês sobre reajuste, plano pelo MEI e aumento por idade.
Do cálculo à análise do contrato
Faça o cálculo
Em 2 minutos, você vê quanto pagaria pelo teto da ANS.
Converse comigo
Pelo WhatsApp, você conta como o plano foi contratado.
Leitura do contrato
Analiso o tipo de contratação e cada reajuste aplicado.
Caminhos possíveis
Explico o que pode ser discutido, com os riscos de cada alternativa.
Quem vai analisar o seu contrato
Sou Thiago Gimenes Valenzuela, advogado com escritório em Maringá/PR. Minha atuação é concentrada em planos de saúde, principalmente reajustes de mensalidade e contratos coletivos.
Antes de dar qualquer opinião, leio como o plano foi contratado, quem está nele e como cada aumento foi aplicado. Você fala comigo diretamente, do primeiro contato ao fim do caso.
- OAB/PR 96.433
- Advogado desde 2018
- Atendimento online em todo o Brasil
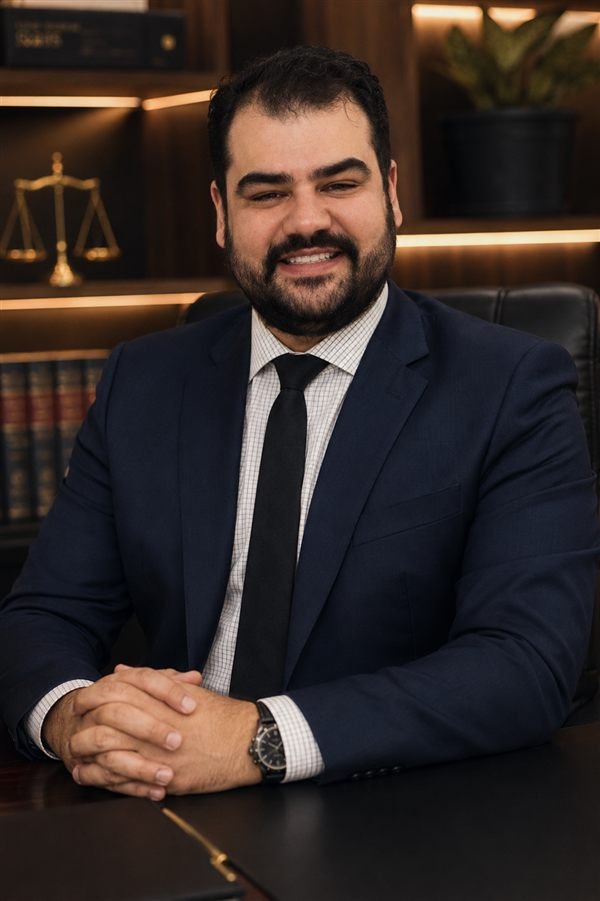 Thiago Gimenes Valenzuela
OAB/PR 96.433 · Maringá, PR
Outras situações com o plano de saúde
Também atuo quando o plano:
- Nega tratamento, cirurgia ou exame
- Limita ou interrompe terapias, como as de TEA
- Recusa medicamento de alto custo
- Cancela o contrato sem aviso
- Reembolsa menos do que o contrato prevê
- Recusa home care prescrito
Perguntas frequentes sobre reajuste de plano de saúde
É o plano contratado como coletivo (empresarial ou por adesão) que, na prática, funciona como plano familiar: poucas pessoas, normalmente da mesma família, sem vínculo real com uma empresa ou entidade. Como o plano coletivo não segue o teto de reajuste da ANS, essa situação costuma ser levada à Justiça para discutir os aumentos aplicados.
Nos planos individuais e familiares, sim: a ANS define todo ano o percentual máximo. De maio de 2026 a abril de 2027, o teto é de 5,11%. Nos planos coletivos, o percentual é definido pela operadora. Contratos coletivos com menos de 30 beneficiários entram num agrupamento da operadora, que aplica um percentual único a todos eles.
O tipo de contratação consta no contrato e costuma aparecer também na carteirinha do plano, como "individual/familiar", "coletivo empresarial" ou "coletivo por adesão". Se você não tiver o contrato, pode pedir uma cópia diretamente à operadora.
Não automaticamente. O plano contratado pelo MEI é um sinal que merece atenção, principalmente quando só o titular e a família estão no contrato. A caracterização depende da análise do contrato e das condições da contratação.
Não. A discussão sobre o reajuste acontece com o contrato em vigor. Cancelar antes pode fazer você perder possibilidades como a portabilidade de carências para outro plano.
Quando um reajuste é considerado indevido, a devolução dos valores pagos a mais pode ser discutida judicialmente. Pelo entendimento do STJ (Tema 610), essa devolução alcança os pagamentos dos últimos três anos. Cada contrato precisa ser analisado individualmente.
Para contratos a partir de 2004 (RN nº 63/2003), o reajuste por idade é permitido quando previsto no contrato e segue estas regras:
- São 10 faixas: 0 a 18, 19 a 23, 24 a 28, 29 a 33, 34 a 38, 39 a 43, 44 a 48, 49 a 53, 54 a 58 e 59 anos ou mais.
- O valor da última faixa não pode passar de seis vezes o da primeira.
- A variação acumulada entre a 7ª e a 10ª faixa não pode ser maior que a variação entre a 1ª e a 7ª.
O contrato ou a proposta de adesão, boletos ou extrato de pagamentos dos últimos anos, as cartas ou e-mails de reajuste, a carteirinha do plano e, quando o plano foi contratado por empresa ou MEI, os dados do CNPJ. Dá para começar com o que você tiver.
Peça à operadora a negativa por escrito, com o motivo da recusa. Ela deve fornecer essa informação quando você solicitar. Com a negativa e a prescrição médica em mãos, fica mais fácil avaliar o caso.
Você pode conferir a inscrição profissional no Cadastro Nacional dos Advogados da OAB, pelo número 96.433 (OAB/PR), e acompanhar o conteúdo que publico sobre planos de saúde no Instagram. O atendimento é feito online, para todo o Brasil, diretamente pelo advogado responsável pelo caso.
Seu próximo boleto vai chegar
Descubra antes quanto ele deveria custar pelo teto da ANS.